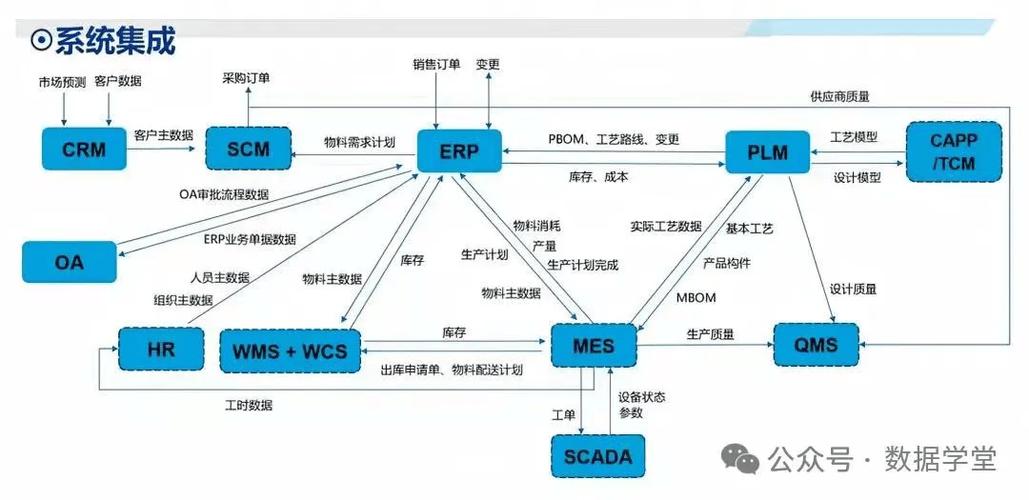
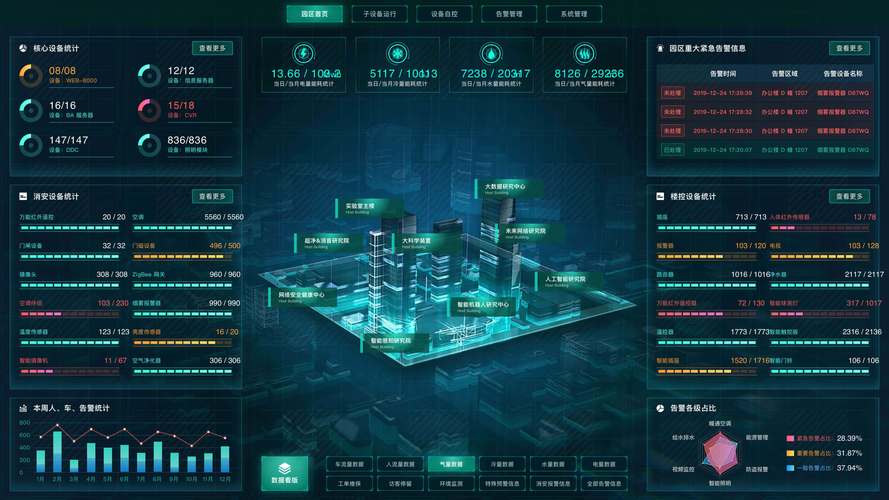
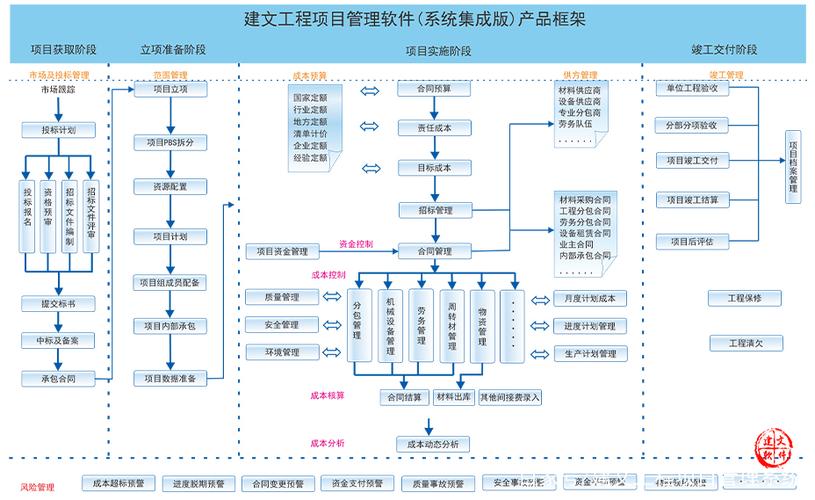
一、引言\n\n系统集成是指通过综合布线系统及计算机网络技术,将各个分离的设备、功能和信息等集成到相互关联的、统一和协调的系统之中,使资源达到充分共享,管理实现集中、高效、便利。随着信息化和工业化融合的深入,系统集成行业已成为推动数字经济发展的关键力量。本报告旨在分析2020-2025年中国系统集成行业的发展潜力,并探讨投资方向,为投资者和从业者提供参考。\n\n二、行业发展环境分析\n\n(一)政策环境\n国家层面持续出台利好政策,如《“十四五”数字经济发展规划》、《关于加快推动制造服务业高质量发展的意见》等,明确支持系统集成在智能制造、智慧城市、数字政务等领域的应用。地方政府也配套专项资金与税收优惠,为行业发展创造了良好政策土壤。\n\n(二)经济环境\n中国GDP稳步增长,数字经济占比持续提升,2022年数字经济规模已超50万亿元,占GDP比重超过41%。企业数字化转型需求旺盛,政府、金融、电信、制造、医疗等行业信息化投入加大,为系统集成市场提供广阔空间。\n\n(三)技术环境\n云计算、大数据、人工智能、物联网、5G等新一代信息技术快速发展,系统集成内涵从传统的硬件集成、网络集成向应用集成、数据集成、业务集成演进。低代码平台、微服务架构、API管理等技术降低了集成门槛,提升了集成效率与灵活性。\n\n三、行业发展现状与市场规模\n\n2020-2022年,受疫情影响,部分项目 delayed,但远程办公、在线教育等需求激增,带动了相关系统集成业务增长。2023年起,随着经济复苏和数字化转型加速,行业恢复到较快增长轨道。据估算,2022年中国系统集成市场规模约为1.8万亿元,同比增长约9%,预计到2025年将突破2.5万亿元,复合增长率保持在10%以上。\n\n行业竞争格局分散,市场参与者包括大型综合性IT企业(如华为、浪潮、东软)、专业系统集成商、行业解决方案提供商以及大量中小型企业。头部企业通过并购整合、生态合作提升市场份额,中小企业则聚焦垂直领域细分市场。\n\n四、行业发展趋势与潜力分析\n\n(一)发展趋势\n1. 智能化:AI、机器学习融入集成解决方案,实现智能运维、智能决策。\n2. 云化:云原生架构普及,混合云、多云管理成为集成新需求。\n3. 平台化:集成平台即服务(iPaaS)模式兴起,支持快速应用连接与数据流动。\n4. 行业化:面向制造、医疗、金融等行业的定制化集成方案需求增长。\n5. 安全化:网络安全与数据隐私保护成为系统集成方案的核心考量。\n\n(二)发展潜力\n1. 政策红利持续释放,新基建、数字政府、智慧城市等重大项目带来大量集成需求。\n2. 企业数字化转型深入,中小微企业上云用数赋智,市场空间下沉。\n3. 技术融合创新,如5G+工业互联网、AI+IoT,催生新的集成场景。\n预计2020-2025年行业将保持中高速增长,年均增速约10%-15%,2025年市场规模有望达到2.5-3万亿元。\n\n五、投资方向建议\n\n(一)重点关注领域\n1. 工业互联网系统集成:聚焦智能制造、工业大数据平台、边缘计算集成。\n2. 智慧城市与数字政务集成:涉及城市大脑、智慧交通、智慧安防、政务云集成。\n3. 医疗信息化集成:电子病历、医疗物联网、远程医疗系统集成。\n4. 金融科技集成:分布式核心系统、数据中台、开放银行集成。\n5. 云集成与iPaaS:提供混合云管理、API集成、低代码集成平台的服务商。\n\n(二)投资策略\n1. 关注具有自主核心技术、行业Know-How深厚的头部集成商。\n2. 布局垂直行业解决方案提供商,尤其是医疗、制造、金融等高壁垒领域。\n3. 投资云原生集成、数据集成等新兴技术创企,把握技术演进趋势。\n4. 注意风险:技术更新风险、项目交付风险、行业竞争加剧风险、政策变化风险。建议采取组合投资,分散风险。\n\n六、结论\n\n2020-2025年,中国系统集成行业在政策、经济、技术多重驱动下,发展潜力巨大。行业将向智能化、云化、平台化、行业化方向演进,工业互联网、智慧城市、医疗信息化等领域成为增长热点。投资者应聚焦核心技术、深耕行业场景,同时关注技术迭代与市场风险,合理配置资产,共享系统集成行业成长红利。
2020-2025年中国系统集成行业发展潜力分析及投资方向研究报告 系统集成
如若转载,请注明出处:http://www.hnguest.com/product/121.html
更新时间:2026-11-21 04:48:35
产品列表
PRODUCT
----------------